Acheter une boulangerie : les murs ou le fonds, quelle différence ?
Acheter les murs d'une boulangerie et reprendre une boulangerie sont deux opérations qui n'ont presque rien en commun : pas le même objet, pas le même audit, pas la même fiscalité, pas le même risque. La confusion entre les deux est la première cause de désaccord dans ce type de transaction — et elle se dissipe en posant une question unique au vendeur, par écrit, avant toute autre démarche.
Cette question est la suivante : que comprend exactement le prix — l'immobilier seul, l'immobilier et les équipements, ou les parts sociales de la société qui exploite ? Tant qu'elle n'a pas de réponse écrite, aucune évaluation n'est possible, et aucun audit ne peut être correctement dimensionné.
Les trois périmètres possibles
| Périmètre | Ce que vous achetez | Ce que vous n'achetez pas |
|---|---|---|
| Les murs seuls | Terrain, bâtiments, quote-part éventuelle | Équipements, clientèle, contrats, personnel, autorisations |
| Les murs et les équipements | L'immobilier plus un ensemble de biens mobiliers listés | Clientèle, contrats, personnel, autorisations |
| La société | Les parts sociales, donc l'ensemble de l'actif et du passif | Rien : vous reprenez tout, y compris ce que vous n'avez pas vu |
La dernière ligne appelle une insistance particulière. Acquérir des parts sociales, c'est acquérir une personne morale avec son historique complet : dettes, litiges en cours ou latents, contentieux fiscaux, engagements pris, obligations sociales. L'actif immobilier n'est qu'un élément de ce tout.
Pourquoi cette distinction n'est pas qu'une question de vocabulaire
Elle change la nature de l'audit
Pour des murs, l'audit est immobilier et technique : titre, cadastre, urbanisme, structure, réseaux, accès. Pour une société, il s'y ajoute un audit comptable, fiscal, social et contractuel, qui mobilise d'autres compétences et prend davantage de temps.
Elle change la transmission des autorisations
C'est le point le plus mal compris. Les autorisations d'exploitation — sanitaire vétérinaire, sécurité incendie, environnement — sont délivrées à un titulaire, pour une activité, dans un établissement. Elles ne suivent pas un bâtiment vendu.
En revanche, lorsque c'est la société titulaire qui change de mains, la personne morale titulaire reste la même. Cette différence de mécanisme explique une grande partie de l'écart de prix entre les deux formules — et une grande partie du risque associé à la seconde.
Une réserve s'impose toutefois : le maintien d'une autorisation n'est pas automatique du seul fait que la société subsiste. Un changement de contrôle, une modification de l'activité ou une interruption prolongée peuvent avoir des conséquences. Ce point se fait confirmer par un conseil local et auprès de l'autorité concernée, jamais par déduction.
Elle change la transmission du personnel
Un transfert d'activité peut emporter des obligations à l'égard des salariés. Selon la forme de l'opération et la nature de ce qui est transféré, les contrats de travail peuvent se poursuivre de plein droit. C'est une question de droit du travail roumain, qui se traite avec un avocat avant la signature et non après.
Elle change la fiscalité
Cession d'actifs et cession de parts sociales ne suivent pas le même régime fiscal, ni pour le vendeur ni pour l'acquéreur. Le vendeur a souvent une préférence marquée pour l'une des deux formules, et cette préférence est légitime — mais elle ne doit pas décider seule de la structure de votre opération.
Ce que contient un « fonds » dans une activité de production
Au-delà des murs et des machines, une activité en fonctionnement comporte des éléments incorporels dont la valeur et la transmissibilité doivent être examinées un par un.
- La clientèle et les contrats de distribution : leur valeur dépend de leur durée résiduelle, de leur transférabilité et de l'existence de clauses de changement de contrôle. Un contrat résiliable à court préavis n'a pas la valeur d'un engagement pluriannuel.
- La marque et les signes distinctifs : sont-ils déposés, à quel nom, et sont-ils inclus dans la cession ?
- Les recettes et savoir-faire : leur transmission suppose une formalisation, à défaut de quoi elle repose sur des personnes.
- Le personnel qualifié : dans la panification, la compétence du chef de production conditionne la régularité du produit. Sa présence après la reprise est un sujet à traiter explicitement.
- Les agréments et référencements auprès d'enseignes ou de collectivités, qui ne se transfèrent pas toujours.
- Les points de vente éventuels, dont il faut vérifier s'ils sont détenus en propriété ou pris à bail, et à quelles conditions.
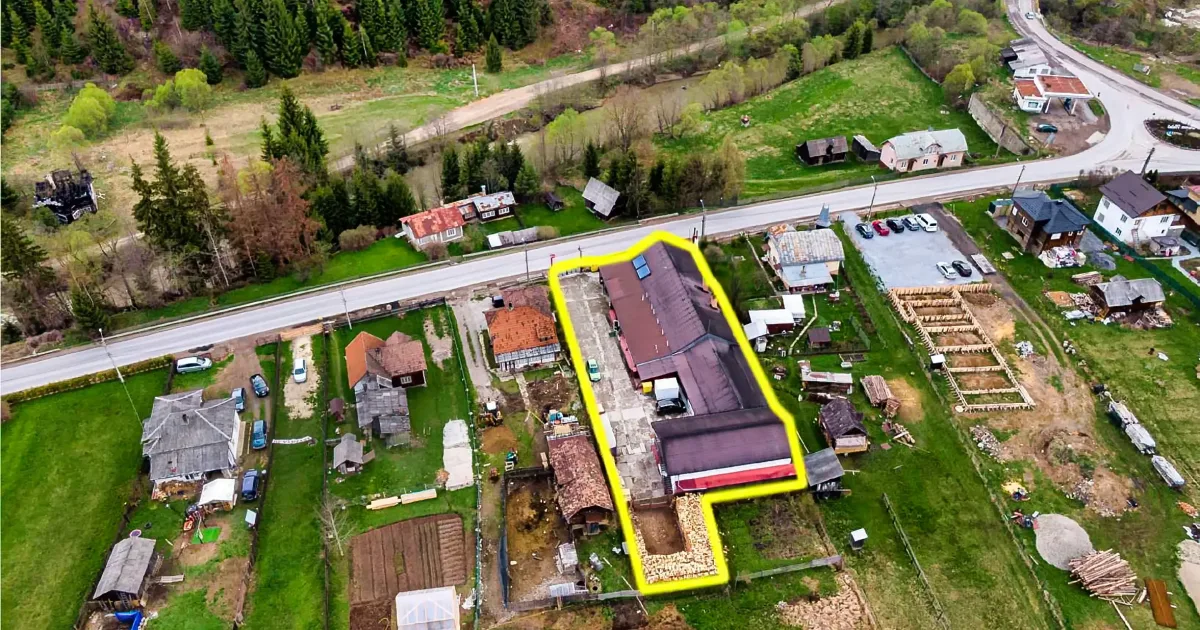
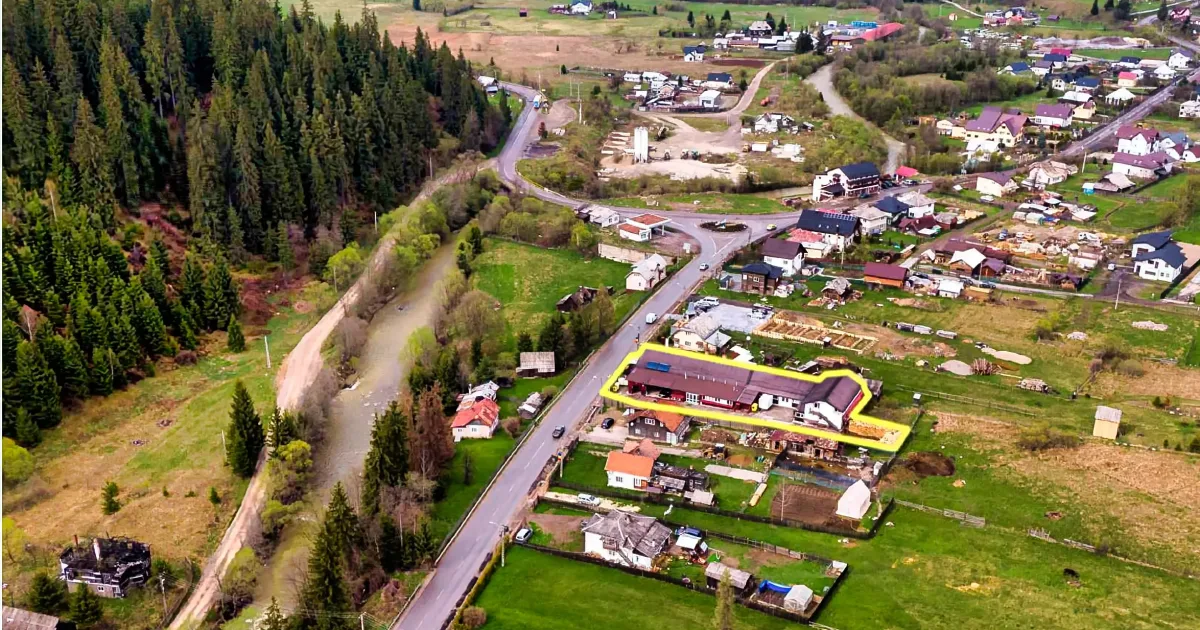
Ce dernier point mérite d'être illustré. L'annonce de l'unité de production référencée à Dorna Arini mentionne deux magasins alimentaires présentés comme points de vente de l'unité, et précise expressément que leurs surfaces, leur situation juridique — propriété ou location — et les conditions exactes de transfert se vérifient dans les documents. C'est exactement la formulation correcte : deux points de vente peuvent être un actif substantiel ou un engagement locatif à reprendre, et seule la lecture des titres et des baux tranche.
Ce que documente notre exemple, et ce qu'il laisse ouvert
Le même actif illustre bien la frontière que cet article décrit. Son annonce décrit un bâtiment de production d'environ 1 300 m² construit en 2010, des équipements de panification, une installation photovoltaïque de 38 kW de puissance installée, une pompe à chaleur, une centrale thermique, la climatisation, un espace d'accès et de stationnement, et les deux magasins évoqués plus haut.
Le vendeur indique par ailleurs, explicitement, qu'il ne présente pas les chiffres d'affaires, profits, contrats ou résultats commerciaux comme des faits confirmés, et qu'il ne garantit pas la continuité de l'activité. Il range parmi les éléments à vérifier par l'acheteur : les situations financières, les contrats commerciaux, l'état et la capacité des équipements, les autorisations, la situation juridique, le personnel, une éventuelle flotte automobile, les contrats d'énergie, et — point central pour notre sujet — la forme de la transaction : vente d'actifs ou cession de parts sociales.
Autrement dit : la forme de l'opération n'est pas arrêtée dans l'annonce. Nous ne supposerons donc pas qu'une entreprise en activité est comprise dans la vente. C'est une question ouverte, à poser au vendeur en premier lieu.
Les six questions à poser avant tout
- Que comprend le prix affiché ? Immobilier, immobilier et équipements, ou parts sociales.
- Existe-t-il un inventaire écrit des équipements inclus ? Machine par machine, avec leur statut de propriété.
- L'activité est-elle en cours, à l'arrêt, ou en cours d'arrêt ? La réponse change la valeur des autorisations et du personnel.
- Quelles autorisations existent, à quel nom et pour quelle activité ? Demandez les actes, pas une description.
- Quel est le statut juridique des points de vente éventuels : propriété, bail, mise à disposition ?
- Le vendeur envisage-t-il une cession d'actifs ou de parts ? Et cette préférence est-elle négociable ?
Les réponses à ces six questions déterminent le budget de votre audit. Poser la sixième en dernier est une erreur fréquente : elle conditionne toutes les autres.
Ventiler le prix : une étape que l'on saute trop souvent
Quand l'opération porte sur des murs et des équipements, une question pratique se pose que beaucoup d'acquéreurs découvrent chez le notaire : comment le prix se répartit-il entre l'immobilier et le mobilier ?
Cette ventilation n'est pas une formalité comptable. Elle produit des effets concrets dans quatre directions.
Le financement. Un établissement prêteur ne traite pas de la même façon un actif immobilier, qui constitue une garantie durable et inscriptible, et des équipements, dont la valeur se déprécie rapidement et dont la prise de sûreté est plus complexe. Une ventilation qui attribue une part importante du prix aux machines réduit mécaniquement la base sur laquelle un financement immobilier peut s'appuyer.
L'amortissement. Immobilier et équipements ne s'amortissent pas sur les mêmes durées. La répartition retenue à l'acte détermine donc votre charge d'amortissement pour les années suivantes — un sujet à examiner avec votre conseil fiscal avant la signature, car elle ne se corrige pas ensuite.
La fiscalité de la transaction. Les règles applicables diffèrent selon la nature du bien cédé. Vendeur et acquéreur peuvent avoir des intérêts divergents sur la ventilation, ce qui en fait un point de négociation à part entière et non une donnée technique neutre.
La revente future. Une ventilation cohérente avec la réalité économique facilite la revente séparée de l'un des deux ensembles. Une ventilation artificielle crée un écart entre la valeur comptable et la valeur de marché, qu'il faudra expliquer un jour.
La méthode raisonnable consiste à faire évaluer séparément les deux composantes — l'immobilier par un évaluateur, les équipements par un professionnel du matériel de panification — puis à ventiler selon ces évaluations, plutôt que de retenir une répartition forfaitaire proposée par une seule partie. Lorsque les deux évaluations ne totalisent pas le prix demandé, l'écart est précisément l'objet de la négociation, et il devient visible au lieu de rester implicite.
Avantages et risques comparés
| Critère | Acquisition d'actifs | Acquisition de parts sociales |
|---|---|---|
| Passif repris | Aucun, hors exceptions légales | Intégral, y compris latent |
| Autorisations | À obtenir à votre nom | Titulaire inchangé, sous réserve de vérification |
| Contrats clients | À renégocier | Se poursuivent, sauf clause de changement de contrôle |
| Personnel | Selon la qualification juridique du transfert | Employeur inchangé |
| Étendue de l'audit | Immobilier et technique | Plus comptable, fiscal, social, contractuel |
| Délai de mise en route | Plus long : autorisations à obtenir | Plus court si tout est en ordre |
| Niveau de risque | Circonscrit | Élevé sans garanties contractuelles solides |
| Garanties usuelles | Garanties de droit commun | Garantie d'actif et de passif indispensable |
La dernière ligne est décisive. Une cession de parts sans garantie d'actif et de passif correctement rédigée et assortie d'une sûreté expose l'acquéreur à des découvertes postérieures sans recours pratique. Cette garantie se négocie avec un avocat, et son coût est sans rapport avec ce qu'elle protège.
Le cas fréquent : murs plus équipements, sans activité
C'est la configuration la plus courante sur le marché des unités de production, et souvent la plus saine pour un repreneur étranger.
Ce qu'elle offre : un outil physique complet, sans passif social ni contentieux hérité, avec un audit de périmètre maîtrisable.
Ce qu'elle impose : obtenir les autorisations à votre nom, ce qui suppose du temps et une conformité à démontrer ; constituer ou disposer d'une structure juridique locale ; et reconstruire une clientèle si l'activité était interrompue.
Le point à ne pas négliger : la valeur des équipements dépend de leur adéquation à votre projet, pas de leur prix de remplacement. Nous traitons ce sujet dans l'article consacré à la valorisation des équipements.
Ce que cet article ne fait pas
Il ne constitue pas un conseil juridique ou fiscal, ne décrit pas le régime applicable à une opération particulière, et n'affirme rien sur la structure envisagée pour un actif donné. Le droit des sociétés, le droit du travail et la fiscalité roumains appellent un conseil local, et la forme de l'opération se décide avec lui, tôt dans le processus.
Il n'affirme pas davantage qu'une activité serait comprise dans la vente d'un bien référencé sur ImoSync : nous avons montré plus haut que, pour l'actif cité, cette question est expressément renvoyée aux documents par le vendeur lui-même.
Pour prolonger : les documents à demander, acheter depuis l'étranger, et le dossier unités de production alimentaire à vendre en Roumanie.
Questions fréquentes
Acheter les murs me permet-il de produire immédiatement ?
Non. Le bâtiment vous appartient, mais l'autorisation d'y exercer une activité alimentaire est délivrée à un exploitant pour une activité déclarée. Vous devrez engager ces démarches à votre nom, avec le délai correspondant. Ce délai doit figurer dans votre plan, au même titre que les travaux.
Pourquoi une cession de parts est-elle plus risquée ?
Parce que vous reprenez la société entière : son actif, mais aussi son passif connu et inconnu — dettes, litiges, redressements possibles, engagements. Ce risque se maîtrise par un audit approfondi et une garantie d'actif et de passif assortie d'une sûreté, pas par la confiance.
Les équipements sont-ils inclus par défaut ?
Non, et c'est une source classique de désaccord. Exigez un inventaire écrit annexé à l'avant-contrat, précisant pour chaque matériel s'il est inclus, son état et sa propriété. Un équipement sous crédit-bail, gagé ou appartenant à un tiers ne se transmet pas avec le bâtiment.
Que faire si le vendeur impose une cession de parts ?
C'est une position légitime, souvent motivée par la fiscalité. Elle n'est pas rédhibitoire, mais elle change votre budget d'audit et exige des garanties contractuelles renforcées. Chiffrez ce surcoût d'audit et faites-en un élément de la négociation, plutôt que de l'absorber sans le nommer.
Peut-on acheter les murs et louer l'activité ?
Des montages intermédiaires existent, notamment la dissociation entre une société détenant l'immobilier et une société exploitante. Ils présentent des avantages en matière de financement et de transmission, et des implications fiscales propres. Ce sont des structures à concevoir avec un conseil local, en amont.
La question qui doit ouvrir la discussion
Avant le prix, avant la visite, avant tout audit : que comprend exactement l'offre ? Une réponse écrite et stable à cette question vous permet de dimensionner votre audit, de choisir vos conseils et d'évaluer le bien. Une réponse qui varie d'un échange à l'autre est, en soi, l'information la plus utile que vous obtiendrez sur ce dossier.