Analyser le prix d'une propriété industrielle sans inventer de rendement
Nous ne publierons aucun prix moyen au mètre carré pour l'immobilier industriel en Roumanie, ni aucun rendement de référence. Le marché est trop étroit, les biens trop hétérogènes et les transactions trop peu documentées publiquement pour qu'une moyenne signifie quoi que ce soit. Ce que nous proposons est une méthode de décomposition : un prix industriel se construit poste par poste, et c'est cette construction — et non un comparatif — qui permet de juger s'il est acceptable.
Cette position mérite une justification, car elle va à l'encontre de ce que l'on trouve habituellement. Un prix au mètre carré n'a de sens que si les objets comparés sont substituables. Deux unités de production de surface identique peuvent avoir des hauteurs, des portances, des puissances électriques, des accès et des états de conformité sans rapport. Le mètre carré n'est pas l'unité pertinente ; la fonction l'est.
Le principe : un prix industriel se décompose en cinq blocs
| Bloc | Ce qu'il recouvre | Comment il s'évalue |
|---|---|---|
| A. Le foncier | Terrain, viabilisation, accès aménagé | Comparaison locale, coût de viabilisation évité |
| B. Le bâti | Structure, couverture, enveloppe, second œuvre | Coût de reconstruction diminué de la vétusté |
| C. Les équipements techniques du bâtiment | Réseaux, chauffage, ventilation, production d'énergie | Coût d'installation diminué de la vétusté et de l'obsolescence |
| D. Les équipements de production | Machines, lignes, matériel spécifique | Valeur d'utilité pour votre procédé |
| E. L'immatériel | Clientèle, contrats, marque, autorisations | N'existe que si l'activité est comprise dans la vente |
La première question à poser est donc : quels blocs le prix demandé recouvre-t-il ? Un prix incluant le bloc E ne se compare pas à un prix portant sur A à C. Nous traitons cette distinction dans l'article consacré à la différence entre l'achat des murs et celui du fonds.
Bloc A — Le foncier
Ce que vous achetez ici n'est pas une surface mais une situation : un terrain déjà viabilisé, doté d'un accès aménagé, d'une voirie interne et d'une emprise autorisée pour un usage industriel.
Ce qui augmente la valeur : une desserte par axe structurant, une emprise résiduelle permettant une extension, des réseaux déjà dimensionnés pour un usage industriel, une destination inscrite compatible avec plusieurs usages.
Ce qui la réduit : une parcelle saturée sans possibilité de manœuvre, une desserte par voie privée mal définie, une destination étroite, des servitudes traversant le site.
La question à se poser : que coûterait d'obtenir la même situation à partir d'un terrain nu ? Ce raisonnement donne une borne inférieure de valeur bien plus solide qu'un prix au mètre carré de terrain agricole voisin.
Bloc B — Le bâti
La méthode praticable consiste à partir d'un coût de reconstruction à neuf d'un bâtiment équivalent, puis à déduire.
Les déductions à opérer :
- la vétusté physique : usure de la couverture, de l'enveloppe, des sols, des menuiseries ;
- l'obsolescence fonctionnelle : hauteur libre insuffisante, trame porteuse trop dense, cloisonnement inadapté ;
- la non-conformité éventuelle : travaux de mise à niveau identifiés ;
- l'inadéquation à votre procédé : ce que vous devrez modifier pour l'exploiter.
L'obsolescence fonctionnelle est la plus sous-estimée. Un bâtiment en parfait état mais dont la hauteur ne permet pas votre équipement ne vaut pas, pour vous, son coût de reconstruction diminué de sa seule vétusté.
L'année de construction intervient ici, non comme critère de prix mais comme indicateur : elle situe la génération de normes appliquée, et, si la réception est documentée, le point de départ des garanties de l'article 29 de la loi 10/1995 — dix ans pour les vices cachés, toute la durée d'existence pour les vices de structure.
Bloc C — Les équipements techniques du bâtiment
Réseaux électriques, plomberie, chauffage, ventilation, production d'énergie. Ces postes se valorisent selon la même logique — coût d'installation diminué de la vétusté — avec une nuance importante : leur valeur dépend de leur adéquation à votre besoin.
Une puissance électrique largement souscrite a une valeur réelle, car l'obtenir prend du temps. Une installation de production d'énergie a une valeur qui se mesure à ce qu'elle évite de dépenser, ce qui suppose de connaître la consommation du site.
Le réflexe correct : ne jamais valoriser un équipement énergétique sur sa puissance installée. Demandez les factures d'énergie sur douze mois et, pour une installation photovoltaïque, les relevés de production de l'onduleur sur la même période. Ces deux pièces transforment une caractéristique technique en valeur économique.
Bloc D — Les équipements de production
C'est le bloc le plus variable et celui dont la valeur est la plus personnelle : un même parc vaut beaucoup pour un repreneur dont le procédé correspond, et peu pour un autre.
La méthode d'évaluation en neuf critères — inventaire, propriété, âge, maintenance, état, conformité, adéquation, démontabilité, valeur résiduelle — est développée dans notre article dédié à la valorisation des équipements.
Rappel structurant : un équipement que vous n'utiliserez pas et qui coûte à évacuer a une valeur nette négative. Cela s'énonce et se négocie.
Bloc E — L'immatériel
Il n'existe que si l'activité est comprise dans la vente. Son évaluation relève d'un audit financier et non immobilier, et suppose des comptes, des contrats et un historique vérifiés.
Ce que nous ne ferons pas : proposer un multiple, un coefficient ou une méthode de valorisation d'activité. Ces approches supposent des données financières auditées, et elles ne relèvent pas de notre compétence ni de notre rôle.
Ce que nous signalons : en l'absence de comptes vérifiés, la valeur de ce bloc est indéterminée — ce qui n'est pas la même chose que nulle, ni la même chose que celle que le vendeur lui attribue.
Le coût complet d'exploitabilité
Une fois les cinq blocs situés, le chiffre qui permet de décider n'est pas le prix demandé mais le coût complet jusqu'à la première production :
Prix demandé
+ frais d'acquisition — notaire, inscription, conseils, traduction
+ travaux d'adaptation du bâti, selon devis
+ renforcement éventuel des réseaux, selon avis d'opérateurs
+ mise à niveau ou remplacement d'équipements
+ régularisations administratives éventuelles
+ coût des autorisations d'exploitation à obtenir
+ provision d'aléa, différenciée selon la qualité du dossier
= coût complet d'exploitabilité
C'est ce total, et lui seul, qui se compare entre deux actifs. Deux biens affichés au même prix peuvent présenter des coûts complets très différents.
La provision d'aléa, et comment la calibrer
Nous ne donnerons pas de pourcentage. En revanche, la provision se calibre sur des critères observables, et son niveau doit varier selon ce que le dossier documente.
| Indicateur | Provision faible | Provision élevée |
|---|---|---|
| Documentation du bâti | Plans, réception, historique complets | Dossier lacunaire ou absent |
| Capacité des réseaux | Avis d'opérateurs obtenus | Aucun avis, uniquement déclaratif |
| Inventaire des équipements | Détaillé, avec justificatifs de propriété | Formule générale « équipements inclus » |
| Conformité administrative | Autorisations produites et lues | Autorisations évoquées sans être fournies |
| Concordance documents/terrain | Plans correspondant au bâti | Écarts constatés |
| Adéquation au procédé | Validée par un spécialiste | Supposée par l'acheteur |
La logique est explicite : la provision d'aléa rémunère l'incertitude. Un vendeur qui documente son actif réduit mécaniquement la provision que vous devez inscrire, et donc augmente le prix que vous pouvez raisonnablement offrir. C'est un argument à lui exposer.
La valeur d'usage alternatif : votre plancher de sécurité
Un actif industriel spécialisé pose une question que le résidentiel ne pose pas : que vaut-il si votre projet ne se réalise pas ?
Cette question n'est pas pessimiste, elle est prudentielle. Elle fixe le plancher en dessous duquel votre exposition reste limitée, et elle s'apprécie en examinant ce que le site pourrait accueillir d'autre.
Trois niveaux d'usage alternatif se distinguent, du plus au moins favorable. Le premier est l'usage proche : une autre activité de transformation alimentaire, qui réutilise les surfaces lavables, les évacuations et l'extraction. Le deuxième est l'usage générique : atelier, stockage, activité artisanale, qui ne valorise que le volume et la desserte. Le troisième est l'usage résiduel : la valeur du terrain diminuée du coût de démolition, qui constitue le véritable plancher.
Plus un bâtiment est spécialisé, plus l'écart se creuse entre sa valeur pour l'usage prévu et sa valeur d'usage alternatif. Un bâtiment conçu autour d'un procédé unique, avec des aménagements difficiles à déposer, a une valeur d'usage alternatif faible. Un bâtiment de volume régulier, avec une trame dégagée et une bonne hauteur, en conserve une nettement supérieure.
Ce que cette analyse change concrètement : elle indique quelle part de votre investissement dépend entièrement de la réussite du projet initial. Si la valeur d'usage alternatif couvre une fraction substantielle du coût complet, l'opération comporte une sortie de secours. Si elle est très inférieure, votre plan doit intégrer le fait que le bien ne se revendra pas facilement, et la provision d'aléa s'en trouve mécaniquement augmentée.
La question à poser à un évaluateur n'est donc pas seulement « que vaut ce bien ? », mais « que vaut-il pour un acquéreur qui n'aurait pas mon projet ? ». C'est la seconde réponse qui protège.
Les trois erreurs de raisonnement les plus fréquentes
Comparer au prix au mètre carré résidentiel. Les deux marchés n'ont ni les mêmes acquéreurs, ni les mêmes usages, ni la même liquidité. Un bâtiment industriel a un marché étroit, ce qui pèse sur sa valeur de revente autant que sur son prix d'acquisition.
Valoriser les équipements à leur prix de remplacement à neuf. Cette approche surestime systématiquement les matériels anciens et ignore l'obsolescence des automatismes, souvent le vrai facteur limitant.
Raisonner en rendement avant d'avoir un plan d'exploitation. Un rendement suppose des revenus. Tant que votre plan n'est pas construit avec vos propres hypothèses, aucun taux n'a de signification — et un taux fourni par un tiers repose sur des hypothèses qui ne sont pas les vôtres.
Le seul chiffre réel que nous citons
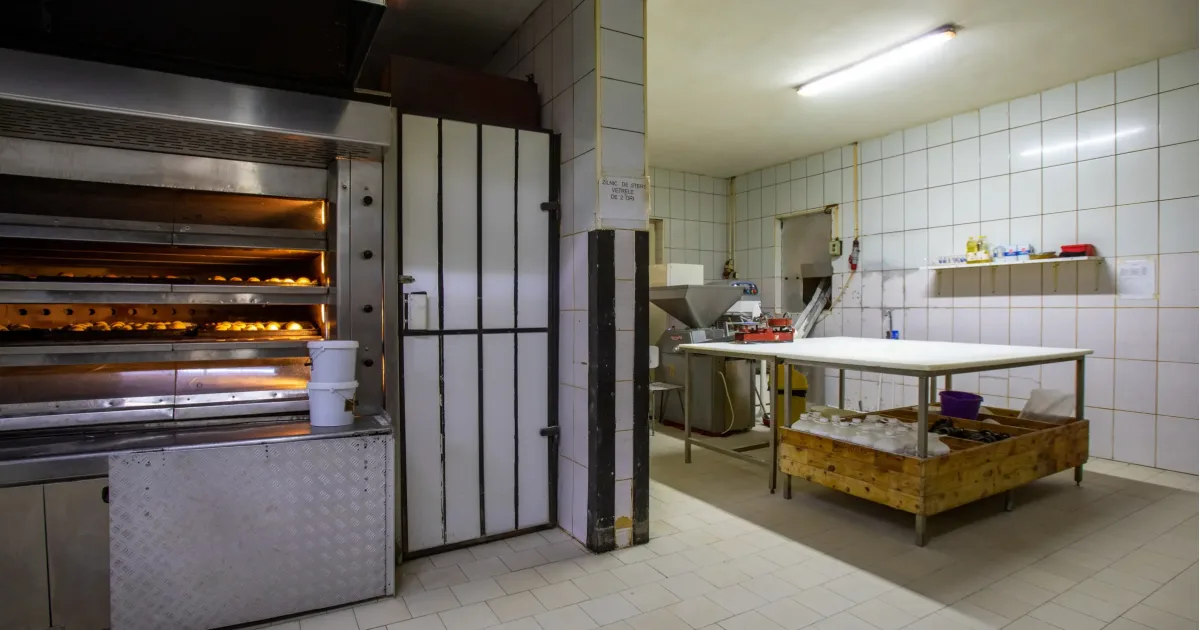
L'unité de production référencée à Dorna Arini est proposée à 599 000 €, pour un bâtiment de production d'environ 1 300 m² construit en 2010, avec les équipements décrits dans l'annonce.
Ce chiffre est un prix demandé, pas une valeur. Nous n'en déduisons aucun prix au mètre carré exploitable, pour une raison de méthode : le prix recouvre plusieurs blocs — foncier, bâti, équipements techniques, équipements de production, et deux points de vente dont le statut juridique est expressément renvoyé aux documents par le vendeur. Diviser un total composite par une surface de bâti produirait un ratio qui ne mesure rien.
La démarche correcte, pour cet actif comme pour tout actif comparable, consiste à obtenir la ventilation du prix entre ses composantes, puis à reconstruire le coût complet d'exploitabilité selon votre projet.
Ce que nous ne publions pas, et pourquoi
Aucun prix moyen au mètre carré industriel en Roumanie, aucun rendement locatif ou d'exploitation, aucun taux de capitalisation, aucune évolution de marché, aucun coût de construction de référence. Nous n'avons pas identifié de source publique permettant d'établir ces valeurs sur un échantillon représentatif de transactions réelles — et non d'annonces.
Publier une fourchette donnerait à un acheteur une fausse sécurité : il l'utiliserait comme référence de négociation alors qu'elle ne reposerait sur aucune transaction vérifiée.
Pour prolonger : la checklist de due diligence, la valorisation des équipements, et le dossier unités de production alimentaire à vendre en Roumanie.
Questions fréquentes
Pourquoi ne publiez-vous pas de prix moyen au mètre carré industriel ?
Parce que le marché est étroit et les biens hétérogènes : hauteur, portance, puissance, accès et conformité varient au point que deux bâtiments de même surface ne sont pas substituables. Une moyenne construite sur des annonces mesurerait des intentions de vendeurs, pas des transactions, et servirait de référence à des négociations qu'elle ne peut pas éclairer.
Comment savoir si un prix demandé est excessif ?
En reconstruisant le coût complet d'exploitabilité et en le comparant à ce que vous coûterait d'obtenir la même capacité autrement — par construction neuve, ou par un autre bâtiment existant. Si aucune alternative n'existe dans votre zone de recherche, la question devient : ce coût complet est-il soutenable par mon projet ? C'est une question de plan, pas de comparaison.
La ventilation du prix est-elle négociable ?
Elle se négocie, et elle a des effets réels sur le financement, l'amortissement et la fiscalité. La méthode raisonnable consiste à faire évaluer séparément l'immobilier et les équipements, puis à ventiler selon ces évaluations plutôt que selon une répartition proposée par une seule partie.
Faut-il faire appel à un évaluateur professionnel ?
Dès que le montant est significatif ou qu'un financement est envisagé, oui : un établissement prêteur demandera de toute façon une évaluation. Elle porte sur l'immobilier ; faites-la compléter par l'avis d'un spécialiste du matériel pour la partie équipements, que l'évaluateur immobilier ne traite pas.
Un bâtiment industriel se revend-il facilement ?
Le marché est structurellement plus étroit que celui du résidentiel ou du commercial : les acquéreurs sont moins nombreux et leurs besoins plus spécifiques. Cette liquidité réduite doit être intégrée dès l'acquisition, notamment dans l'appréciation du niveau de spécialisation du bâtiment — plus il est adapté à un seul procédé, plus son marché de revente est restreint.
Ce qui remplace le prix au mètre carré
Cinq blocs à situer, un coût complet à reconstruire, une provision d'aléa calibrée sur ce que le dossier documente. Cette démarche demande quelques semaines et produit une fourchette plutôt qu'un chiffre — ce qui est honnête, puisque la valeur d'un actif industriel dépend d'abord de ce que l'acquéreur compte en faire.